花呗套现还款:信用会受影响吗?
花呗资金循环,即俗称的“套现还花呗”,实质上是一种利用金融产品自身规则进行短期周转的行为。它看似解决了燃眉之急,却在信用体系中埋下了隐患。这种操作的核心在于将花呗额度提现出来,再用这笔钱偿还花呗账单,...
花呗套现的风险与后果不容小觑
花呗作为一种便捷的信用支付工具,在现代消费中扮演着重要角色。然而,一些用户试图通过各种手段将花呗额度转化为现金,这种行为虽然看似能解决燃眉之急,但实际上蕴含着巨大的风险和法律隐患。 在实际操作中,最...
花呗套现会怎样?风险你知道吗?
花呗作为一种流行的信用支付工具,其便捷性和灵活性深受广大消费者的喜爱。然而,在一些特定情境下,部分用户会尝试通过各种方式套取资金或进行高风险操作,这种行为不仅增加了个人财务负担和风险,还可能带来法律问...
花呗套现手续费揭秘:成本远不止表面看到的几分钱
花呗套现的手续费构成,远不止表面看到的几分钱。看似简单的“套现”,实际上涉及多重费用的叠加,而这些费用并非固定透明,而是与套现渠道、金额、频率以及持卡人信用状况紧密相关。直接通过第三方平台套现,通常会...
花呗套现:风险与平台选择
花呗套现行为本质上是通过非正规渠道获取资金周转,其可靠性取决于平台运营模式与用户风险承受能力的匹配度。部分平台以"信用额度置换"为名,通过技术手段将花呗额度转化为可提现的现金,但此类操作往往伴随账户风...
花呗套现500元危害有多大?
花呗套现500元的行为虽看似金额微小,但其背后潜藏的信用风险远超表面数字。蚂蚁集团的风控模型对资金流向高度敏感,套现行为可能被系统判定为“非消费类交易”,直接触发信用评分下调机制。芝麻信用分作为个人信...
花呗分期套现真的没问题吗?
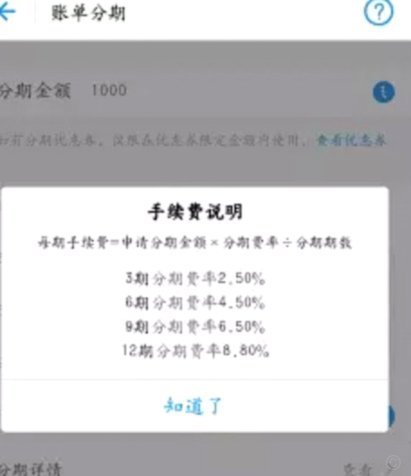
花呗分期套现行为本质上属于资金用途的违规操作,这种行为对个人信用体系的侵蚀远超表面可见的账单变化。蚂蚁集团的信用评分模型将资金流向视为评估用户财务健康度的重要指标,频繁套现可能被系统判定为资金管理能力...
花呗套现:风险与后果
支付宝与花呗是当前中国市场上最为流行和便捷的支付工具之一,它们改变了人们的消费习惯,让购物变得前所未有的方便。然而,在这种便利的背后,套现行为却悄然兴起,并且成为一些用户试图利用的一个灰色地带。通过所...
花呗套现手续费:坑在哪里?花多少?
花呗套现的手续费结构呈现显著的分层特征,核心取决于资金流转路径与平台规则。通过第三方支付通道套现时,手续费通常以交易金额的1%-3%浮动,部分平台会附加固定费率如0.5元起收。线下商户套现则存在双重成...
花呗套现平台解析:低息优质平台推荐
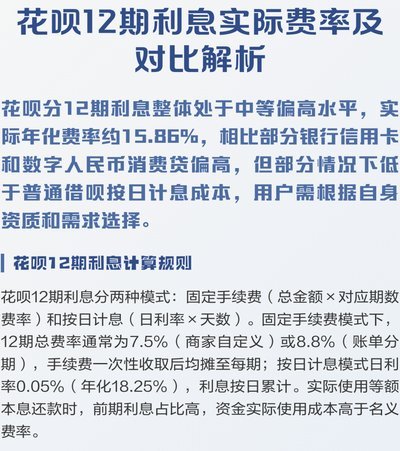
花呗秒套平台的本质是通过技术手段将信用额度转化为现金流动,其核心逻辑在于利用支付机构的授信额度与第三方资金池的利率差。这类平台的运营模式通常涉及资金周转率、用户信用评分和平台抽成三重变量。从利率结构看...