花呗套现500元危害有多大?
花呗套现500元的行为虽看似金额微小,但其背后潜藏的信用风险远超表面数字。蚂蚁集团的风控模型对资金流向高度敏感,套现行为可能被系统判定为“非消费类交易”,直接触发信用评分下调机制。芝麻信用分作为个人信用的重要指标,若因套现行为被扣分,将影响未来在多个场景的信用权益,包括但不限于租房、求职、贷款等。值得注意的是,此类行为可能被纳入用户信用档案的“异常行为记录”,即便短期内未产生实质性影响,长期仍可能形成负面信用标签。
从技术层面看,花呗套现本质上是将信用额度转化为现金,这与平台“先消费后还款”的核心逻辑存在本质冲突。平台通过大数据分析用户行为模式时,频繁的套现操作会被视为“资金挪用”信号,可能触发更严格的额度管控措施。部分用户反馈,套现后额度会被临时冻结或永久下调,这种调整往往具有滞后性,用户可能在数月后才意识到信用资产已受损。更隐蔽的风险在于,套现行为可能被关联到其他金融账户,形成跨平台的信用风险传导。
法律层面的风险同样不容忽视。根据《网络借贷信息中介机构业务活动管理暂行办法》,套现行为可能被认定为“非法集资”或“洗钱”的辅助行为,尤其当套现金额累积到一定规模时,可能面临监管部门的合规审查。尽管单笔500元难以构成刑事犯罪,但若形成系统性套现行为,可能被纳入金融监管机构的重点监控名单。部分金融机构已将花呗套现记录纳入信贷审核的负面清单,这种跨机构的信用惩戒机制正在逐步完善。
对于用户而言,修复此类信用损伤需要系统性策略。首先应立即停止套现行为,并通过正规渠道偿还欠款,避免产生逾期记录。其次,可通过增加优质信用行为(如按时还款、使用花呗进行合规消费)逐步修复信用评分。值得注意的是,部分用户尝试通过“养卡”方式提升额度,但此类操作可能被平台识别为“薅羊毛”行为,反而加剧信用损伤。更有效的策略是主动与蚂蚁集团客服沟通,说明情况并申请信用修复,但需注意此类申请的成功率与用户历史信用记录密切相关。
长期来看,花呗套现行为可能引发连锁反应。信用评分下降不仅影响金融产品获取,还可能波及社交场景。例如,部分社交平台已接入芝麻信用分,信用分过低可能导致社交功能受限。更深远的影响在于,信用资产的贬值可能迫使用户在未来承担更高的金融服务成本,如贷款利率上浮、保险保费增加等。这种隐性成本往往被忽视,但其累积效应可能远超短期的套现收益。
相关文章
羊小咩能否继续借款?
“羊小咩现在还能借款吗”这个问题,远不止是一个简单的“是”或“否”的答案。作为一款专注于小额短期消费信贷的互联网平台,羊小咩的经营状况和未来发展直接与宏观经济环境、监管政策以及自身运营能力息息相关。2...
京东白条能提现吗?
京东白条作为京东金融推出的信用支付工具,其核心功能始终围绕消费场景展开。尽管用户常将“提现”与“取现”混为一谈,但京东白条本质上属于信用额度而非现金账户。平台未直接开放提现通道,主要基于风险控制逻辑—...
分付:让支付更便捷的安全新选择
移动支付已经成为现代生活不可或缺的一部分,而“分付”作为其中的一种创新支付方式,正在悄然改变我们的消费习惯和生活方式。它的出现不仅仅是技术的进步,更是对传统支付模式的颠覆性革新。通过将复杂的金融系统简...
便荔卡包提现限制背后的逻辑
便荔卡包的提现问题,远非简单的技术故障能概括,实际上是对其商业模式和运营逻辑的深度剖析才能理解。首先,要明确“便荔卡包”并非传统意义上的银行账户或支付平台,它建立在一种基于消费积分的生态系统之上。其核...
暗网“花”提现:风险与隐秘
“拿去花”,这个在暗网世界流传甚广的指令,背后隐藏的并非单纯的钱财,而是一套复杂的系统以及对信任和风险的微妙考量。将“拿去花”获得的数字资产变现,远比单纯的出售加密货币要复杂得多。最初,这个指令的价值...
携程拿去花如何绑定微信支付
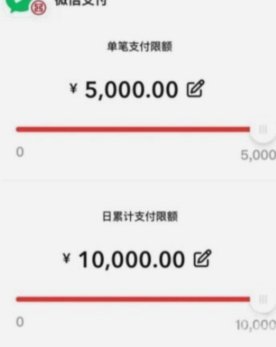
携程拿去花,这个便捷的旅游支付工具,深受用户喜爱。但不少人却遇到一个小难题:如何将微信支付绑定到拿去花账户? 这个问题看似简单,但背后反映出了一些关于移动支付生态的微妙关系。 首先,我们需要理解携程...