美团月付能否取现?深度解析合规限制与资金流向真相
美团月付的本质是场景消费信贷,额度生成与资金流向均绑定真实交易。系统通过商户结算协议直接完成划转,任何试图转化为现金的操作都会触发风控异常识别。平台严格限定用途,额度仅能在授权商家处抵扣,无法流入个人账户或余额。这种设计并非技术瓶颈,而是消费金融监管的合规底线,旨在切断信贷资金违规流入高风险领域的通道,确保资金闭环可控。
绕开场景限制试图变现,往往伴随极高隐性成本与信用反噬。部分中介声称提供代套现服务,实际是利用虚假交易挪用资金,用户需承担高额手续费与信息泄露风险。支付机构的大数据风控具备跨平台联动能力,一旦判定账户存在异常资金闭环或频繁测试额度,将立即采取降额、冻结甚至上报征信的措施。消费金融的底层逻辑在于授信随用,强行突破使用边界只会加速信用账户收缩。
追求资金灵活性的心理可以理解,但将消费额度与现金需求混为一谈属于财务认知偏差。月付免息期设计初衷是缓解短期支付压力,而非替代储蓄或应急周转。当面临真实流动性缺口时,应优先梳理资产负债结构,区分消费需求与生存资金。错误使用信贷工具填补现金流漏洞,不仅会推高实际年化利率,还会造成多头借贷负担。稳健的财务管理需建立独立储备池,而非依赖额度变现。
合规使用信用产品的核心在于回归工具属性,拒绝重构其资金形态。美团月付与同类产品共享金融基础设施,价值体现在延迟支付功能与账单管理上。用户可通过官方渠道设置自动还款或申请正规现金贷解决临时需求。真正稳健的财务规划从不依赖灰色地带的额度变现,而是通过量入为出的预算控制与多元融资组合,实现信用额度的可持续利用。
相关文章
花呗套现背后的隐藏风险
套现花呗,一种近年来流行的金融行为,利用花呗的额度进行短期、高频的资金变现,其背后的机制看似简单,但实际上隐藏着巨大的风险。这种行为并非简单的“借钱”再“还钱”,而是利用了花呗的“闲置额度”进行交易,...
携程拿去花套现了现金怎么用?
近期,携程推出的“拿去花”功能引起了广泛关注。用户可以使用该服务将信用卡额度转换为现金,灵活地用于旅行或其他消费场合。然而,面对手中的额外现金,不少用户感到困惑:“这钱怎么处理才最划算?”要解答这一疑...
花呗里的钱能套现吗?风险解析
“套现”行为本质上是在绕过平台预设的资金流向逻辑,试图将消费信贷账户(如花呗)的信用额度,强行转换为可直接变现的现金形态。深入分析这一过程,不能将其视为简单的资金转移,而是一个涉及信用边界、风控模型和...
先采后付:玩法与风险指南
“先采后付”是一种金融创新模式,它允许消费者在购买商品或服务时先享受产品,之后按照约定的分期付款计划偿还。然而,“先采后付”的操作并非一帆风顺,往往伴随着不少争议与挑战。 首先,理解“先采后付”的运...
羊小咩借款风波:如何选择更靠谱渠道?
近日,网络上关于“羊小咩哪里借款”的讨论引起了广泛关注。这一话题不仅反映了当前借贷市场的复杂性和多样性,也触及了个人隐私保护与信息泄露的敏感问题。面对层出不穷的借款平台,用户应如何做出明智的选择?我们...
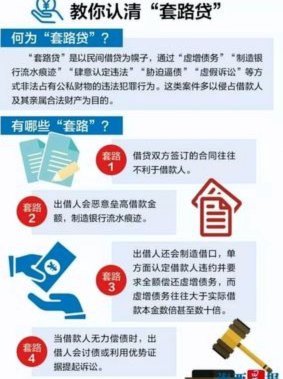
网贷套路贷的常见陷阱揭秘
近年来,“套路贷”作为非法放贷行为的一种,引起了社会广泛关注。这类贷款以各种手段诱使借款人陷入债务陷阱,其常见套路包括虚高借款、恶意制造违约、暴力讨债等。首先,许多“套路贷”平台会要求借款人在借款时签...