拆解“秒还”模式背后的信用风控真相
花呗套线平台的运作逻辑建立在信用额度的拆解与重组基础上。通过将单笔消费拆分为多笔小额交易,利用系统对消费行为的识别阈值差异,实现额度的循环使用。这种技术手段本质上是对平台风控模型的精准试探,其核心在于通过时间差与额度分配的博弈,最大化资金周转效率。平台方在设计时已预留了部分弹性空间,但套线操作往往触及系统底层的信用评估机制,形成隐性风险敞口。
秒还功能的实现依赖于多层技术架构的协同。从数据采集到资金调度,整个链条需要实时监控消费行为与还款节奏的匹配度。部分平台通过搭建虚拟交易场景,将还款行为伪装成正常消费,利用系统对消费场景的模糊识别漏洞,完成资金闭环。这种操作本质上是对平台算法逻辑的逆向工程,其技术门槛与风险成本呈现非线性增长关系。
资金链断裂风险在套线模式中具有隐蔽性特征。当套利空间收窄时,平台需持续注入流动性维持运转,但资金来源的稳定性直接影响系统可持续性。部分案例显示,当套线规模突破平台风控阈值后,系统会启动反制机制,导致资金链瞬间断裂。这种风险在消费金融领域具有典型性,反映出信用扩张与系统性风险的内在关联。
监管层对套线行为的界定正在从技术层面向金融行为层面延伸。当前政策框架已将套利行为纳入金融监管范畴,重点监控资金流向与信用使用的真实性。部分平台通过技术手段规避监管时,往往陷入更复杂的合规困境。这种监管博弈揭示出信用体系与金融创新之间的张力,成为行业发展的关键变量。
用户行为模式的演变正在重塑套线生态。随着消费金融产品的多样化,用户对资金效率的追求催生出新的套利需求。但这种需求与平台风控体系的对抗,本质上是信用资源分配机制的再平衡过程。当套线行为突破平台容忍度时,系统会通过调整信用额度、提高利率等方式进行反制,形成动态博弈的市场格局。
相关文章
羊小咩的套与思考
"羊小咩可以套"这个话题,乍听之下显得轻浮甚至幽默,但若深入探讨,便能触及到社会发展、文化传承、产业变革的深层关联。它并非单纯的生理现象,而是反映了人类对自然、对自身和对文化的理解方式在演变中的微妙变...
分付:让支付更便捷的安全新选择
移动支付已经成为现代生活不可或缺的一部分,而“分付”作为其中的一种创新支付方式,正在悄然改变我们的消费习惯和生活方式。它的出现不仅仅是技术的进步,更是对传统支付模式的颠覆性革新。通过将复杂的金融系统简...
便荔卡包提现限制背后的逻辑
便荔卡包的提现问题,远非简单的技术故障能概括,实际上是对其商业模式和运营逻辑的深度剖析才能理解。首先,要明确“便荔卡包”并非传统意义上的银行账户或支付平台,它建立在一种基于消费积分的生态系统之上。其核...
选择靠谱的白条额度回收商家
“白条额度回收”这一现象在消费金融领域愈发普遍,其本质在于利用卡种支付商的信用额度,去偿还个人信用卡债务。但要将这一过程视为“靠谱”,需要审慎评估参与其中的商家。简单理解,这些商家并非直接提供资金,而...
分期乐哪里看总待还
分期乐的总待还金额通常通过App内账单中心实时更新,但用户常因多笔订单合并显示而产生困惑。实际查询路径需结合账单周期与还款计划,例如在「我的订单」页面筛选「待还款」状态,系统会按时间轴排列每笔分期的应...
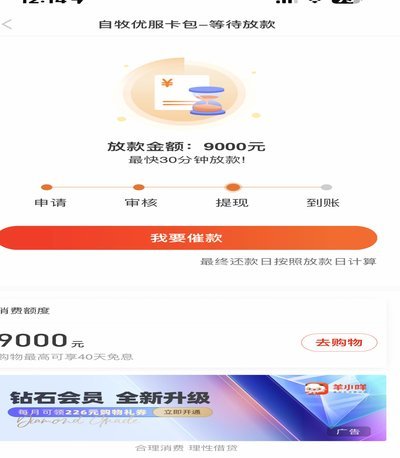
羊小咩动态额度管理
额度管理在消费金融领域始终是核心命题,羊小咩的额度体系正在重构用户与信用的互动逻辑。当传统金融机构依赖静态授信模型时,羊小咩通过动态额度调节机制,将用户行为数据转化为实时信用评估参数。这种差异化的额度...