羊小咩动态额度管理
额度管理在消费金融领域始终是核心命题,羊小咩的额度体系正在重构用户与信用的互动逻辑。当传统金融机构依赖静态授信模型时,羊小咩通过动态额度调节机制,将用户行为数据转化为实时信用评估参数。这种差异化的额度策略不仅提升了资金使用效率,更在无形中塑造了用户对信用价值的认知边界。值得注意的是,额度并非简单的数字游戏,而是通过算法对用户消费场景、还款能力、风险偏好进行多维映射的结果。
羊小咩的额度模型突破了传统信贷的时空限制,将额度分配与用户生命周期紧密结合。通过建立用户画像数据库,系统能精准识别不同阶段的信用需求,例如在职业转型期自动降低额度阈值,而在稳定期适度提升授信上限。这种弹性机制既规避了过度授信风险,又保障了用户在关键节点的金融支持。更值得观察的是,额度调整过程本身成为用户信用教育的隐性课程,帮助其建立更理性的消费观念。
在额度管理的底层逻辑中,羊小咩展现出对用户心理的深刻洞察。通过设置阶梯式额度预警,系统在用户接近额度上限时触发智能提醒,这种设计既避免了信用透支风险,又在潜移默化中培养用户的财务责任感。同时,额度的可视化呈现方式也重构了用户对信用资产的认知,将抽象的信用额度转化为可感知的消费能力指标。这种将金融工具与用户行为习惯深度绑定的策略,正在重塑现代消费金融的底层逻辑。
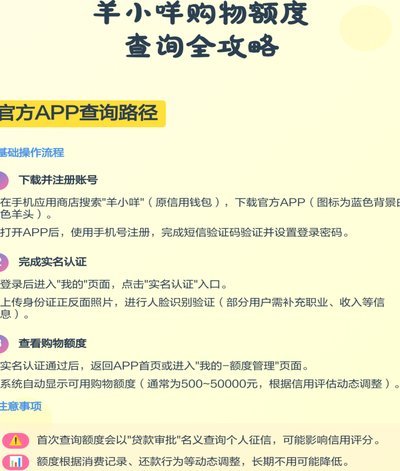
羊小咩的额度体系本质上是一套信用价值的再分配机制。通过将用户行为数据转化为可量化的信用参数,系统实现了信用资源的精准配置。这种模式不仅优化了金融机构的风险控制能力,更为用户提供了更贴合实际需求的金融服务。在额度管理的演进过程中,羊小咩正在证明:信用不再是冰冷的数字,而是可以被动态优化的用户体验。这种将技术算法与人性化设计相结合的创新,或许预示着消费金融领域新的发展范式。
相关文章
现金卡App官方直连平台
现金卡App的运作机制建立在金融基础设施与数字支付技术的交叉点上,其核心逻辑是通过绑定银行账户实现资金流转。这类应用通常采用分层架构设计,前端界面负责用户交互,中台处理交易指令,后端对接支付清算系统。...
选择靠谱的白条额度回收商家
“白条额度回收”这一现象在消费金融领域愈发普遍,其本质在于利用卡种支付商的信用额度,去偿还个人信用卡债务。但要将这一过程视为“靠谱”,需要审慎评估参与其中的商家。简单理解,这些商家并非直接提供资金,而...
秒回套现:选哪个?
分付套现秒回的核心逻辑在于支付系统与金融工具的深度耦合。当前主流方案通过优化资金流转路径,将传统结算周期压缩至秒级。技术层面,部分平台采用分布式账本技术实现跨机构清算,借助智能合约自动触发资金划转,同...
花呗:一场隐秘的金融游戏
探讨“花呗取现平台”的议题,我们必须脱离表面操作的层面,深入审视其背后的金融结构、风险传导机制,以及消费信贷产品本质的错位认知。花呗本质上是一种基于消费行为的循环授信额度,它绑定于消费场景和特定的生态...
羊小咩怎么安全快速取现
羊小咩作为一种虚拟金融产品,通常指的是某款互联网理财产品。用户如果 首先,要明确的是,不是所有羊小咩类理财产品都支持直接取现,这取决于发行平台的规定。部分产品可能需要在一定期限后才能赎回或提现,且...
携程拿去花的支付指南与注意事项
## 携程拿去花的支付方式解析 携程拿去花是携程旅行网为用户提供的信用借款产品,旨在解决用户的短期资金需求。用户在使用该服务时可以选择灵活多样的还款方式进行支付。除了最直观的在线支付平台如微信、支...