白条怎么还款
白条还款的核心在于对账单周期的精准把控。用户需在每月5日系统生成账单后,通过支付宝或京东APP确认还款金额。值得注意的是,账单生成时间受消费日期影响,部分场景如退货或优惠券抵扣可能触发账单调整。建议用户在消费后立即查看账单明细,避免因系统延迟导致的还款误解。还款方式除即时全额支付外,还可选择分12期免息分期,但需警惕分期手续费对整体成本的影响。实际操作中,用户应优先使用余额宝或信用卡还款,通过资金成本对比选择最优方案。
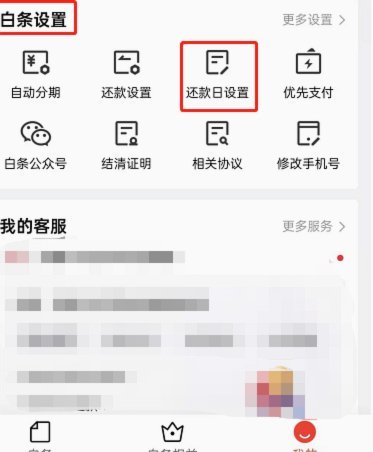
账单管理需建立动态调整机制。当月还款额受前月消费额度影响,存在"还款金额随消费波动"的特性。例如前月消费5000元,当月还款额可能维持在4000元左右,而非固定数值。这种弹性机制既保障了资金流动性,也可能导致用户误判还款压力。建议用户通过白条APP的"还款计划"功能,提前预判下月还款金额。同时注意,提前还款虽可避免利息支出,但部分场景下会产生违约金,需根据账单页面提示确认具体条款。
信用管理与还款行为存在深度耦合关系。白条还款记录将同步至央行征信系统,逾期30天
财务规划需结合还款策略进行优化。白条的"账单日"与"还款日"间隔设计,使得用户可利用资金周转周期进行理财操作。例如在账单日后的资金缓冲期内,将还款资金转入货币基金获取收益,可抵消部分利息成本。但需注意,白条的利息计算方式为按日计息,提前还款能显著降低总利息支出。建议用户根据自身资金流动性,制定"先还高息债务"的还款优先级,同时利用白条的"还款提醒"功能避免误操作。
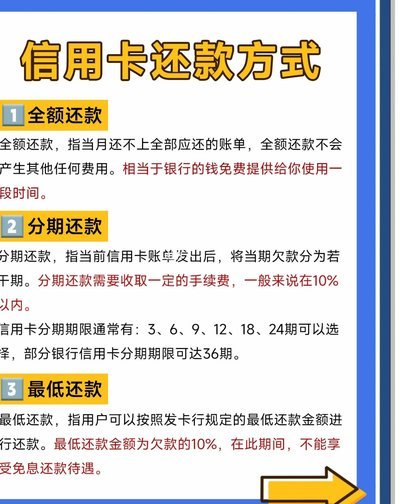
风险控制应贯穿还款全流程。当月还款额受"最低还款额"约束,通常为账单金额的10%。若用户选择最低还款,剩余部分将产生高额利息,长期累积可能形成债务滚雪球效应。建议通过白条"还款计算器"功能,对比全额还款与分期还款的总成本差异。同时注意,部分场景下白条会自动开通"循环信用"功能,导致未还款部分产生新利息,需在账单页面手动关闭该选项。还款过程中若遇系统异常,可通过客服渠道获取实时解决方案,避免因操作失误产生额外费用。
相关文章
得物闪惠额度快速提现技巧
了解了得物额度取现的具体操作,对于提升个人资金流动性具有重要意义。首先,得物平台提供的“闪惠”功能,通过现金红包或优惠券的形式发放,可以用于购买商品时直接抵扣,也可以选择提现至银行卡。要想实现秒到账提...
先采后付:玩法与风险指南
“先采后付”是一种金融创新模式,它允许消费者在购买商品或服务时先享受产品,之后按照约定的分期付款计划偿还。然而,“先采后付”的操作并非一帆风顺,往往伴随着不少争议与挑战。 首先,理解“先采后付”的运...
网贷套路贷的常见陷阱揭秘
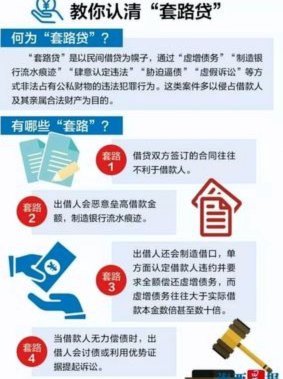
近年来,“套路贷”作为非法放贷行为的一种,引起了社会广泛关注。这类贷款以各种手段诱使借款人陷入债务陷阱,其常见套路包括虚高借款、恶意制造违约、暴力讨债等。首先,许多“套路贷”平台会要求借款人在借款时签...
分期乐现在还值得继续还款吗?
“分期乐现在还要还吗”这个问题,远比单纯的数字计算更为复杂,它关乎个人财务状况、宏观经济环境以及消费习惯的深刻变革。最初选择分期乐,往往基于对高价商品(如家电、家具、甚至医疗费用)的憧憬,以及对便捷支...
如何巧妙提取花呗资金
在当今快速消费的时代,许多人都渴望通过多种方式增加可支配的资金,而花呗作为蚂蚁金币的一项功能,无疑为用户提供了一个灵活的借款选择。要想更好地“套”花呗的钱出来,首先需要深入理解花呗的特点及其适用场景。...
如何巧妙利用花呗?
花呗的套取,并非单纯的“薅羊毛”,而是一种对用户行为数据、消费习惯和信贷风险的精细化解读。作为一名内容创作专家,我曾花费大量时间研究这一现象,发现其核心在于理解花呗运营逻辑,并将其转化为可操作的策略。...