白条支持哪几个第三方付款
白条作为蚂蚁集团的信用支付工具,其第三方支付兼容性始终围绕支付宝生态展开。核心逻辑在于双方共享用户画像与交易数据,通过API接口实现支付流程嵌套。支付宝作为基础支付载体,承担资金清算与风控校验功能,而白条则负责信用额度分配与账期管理。这种架构既保证了支付链路的稳定性,又避免了金融牌照交叉使用的合规风险。值得注意的是,白条在支付宝内的支付场景已形成闭环,从商品购买到分期还款,所有环节均通过系统间数据交互完成。
微信支付的接入存在显著技术壁垒,主要源于双方支付协议的差异性。白条需通过定制化SDK嵌入微信生态,但受限于微信支付的接口调用规则,部分功能如账单分期无法完整呈现。这种技术限制导致白条在微信场景中的使用体验存在断层,尤其在需要展示信用额度的消费场景中,用户常面临支付失败或额度显示异常的问题。尽管蚂蚁集团持续优化接口适配,但微信支付的封闭性仍制约着白条的扩展空间。
第三方支付平台的接入策略本质上是金融生态的博弈。支付宝凭借先发优势构建起完整的支付-金融链条,而微信支付则通过社交场景反向渗透。白条在支付宝生态中的深度整合,使其能够精准捕捉用户消费行为,进而优化信用评估模型。这种数据闭环优势,使得白条在支付宝场景中的渗透率远超其他支付渠道。相比之下,微信支付的开放性不足,导致白条难以获取足够的用户行为数据,进而影响风控策略的精准度。
支付场景的差异性直接影响白条的兼容性表现。线上场景中,支付宝的支付流程与白条的分期功能高度耦合,用户可无缝切换支付方式。但线下场景受限于硬件终端的兼容性,部分POS机无法支持白条的分期支付,导致用户需切换至其他支付方式。这种场景差异暴露了支付基础设施的不均衡,也反映出第三方支付在接入时需考虑终端适配性的问题。随着NFC技术普及,这一矛盾或将逐步缓解。
未来白条的第三方支付拓展将面临双重挑战。一方面,监管政策对支付牌照的严格管控,限制了支付渠道的自由组合;另一方面,用户对支付便捷性的需求持续增长,倒逼支付工具进行技术革新。白条若想突破支付宝生态,需在合规框架内探索新型支付协议,同时提升跨平台支付的用户体验。这种平衡术的掌握,将决定白条在第三方支付领域的竞争力边界。
相关文章
解码羊小咩:提现机制背后的真相
在数字时代,提现作为一种常见且关键的用户行为,其背后的逻辑与机制往往被忽视。以"羊小咩"为例,这个看似简单的操作背后蕴含着深刻的设计哲学。 首先,提现是用户体验设计的重要组成部分。一个优秀的提现系统...
年内43只基金翻倍:结构性牛市下的投资洞察与机遇
### 年内43只基金实现净值翻倍:一场结构性牛市下的机遇与挑战 2023年,A股市场迎来一波久违的结构性牛市,众多基金产品表现亮眼。数据显示,年内已有43只基金实现了净值翻倍,这一数字创下近年来...
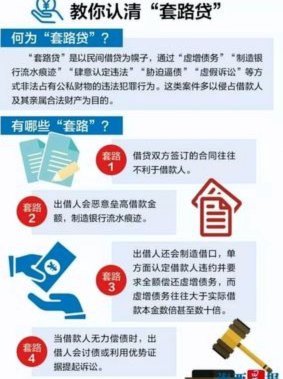
网贷套路贷的常见陷阱揭秘
近年来,“套路贷”作为非法放贷行为的一种,引起了社会广泛关注。这类贷款以各种手段诱使借款人陷入债务陷阱,其常见套路包括虚高借款、恶意制造违约、暴力讨债等。首先,许多“套路贷”平台会要求借款人在借款时签...
鹿优选提现背后:资金流转与风控逻辑
### 鹿优选提现:机制解析与风险防控 提现作为电商平台与用户之间资金流动的最终环节,其设计直接影响平台的信誉与用户黏性。鹿优选的提现机制看似简单,实则暗含多重逻辑。从技术层面看,提现流程依赖于第三...
秒花借真的不用还吗?
近年来,随着金融科技的发展,“秒花借”这样的借贷产品逐渐走进大众视野。这些平台通常以“快速审批”和“便捷操作”为卖点,吸引了大量急需资金周转的用户。然而,在享受其带来的便利的同时,不少人提出了一个疑问...
便荔卡3万取现:费率与变数
便荔卡包取现额度3万取现多少? 便荔卡包作为一种便捷的支付工具,其取现功能的实用性备受关注。用户普遍关心的问题是:当取现额度为3万元时,实际能取到多少现金?这一问题看似简单,实则涉及多方面因素。首...