分期乐额度提取风险与方法
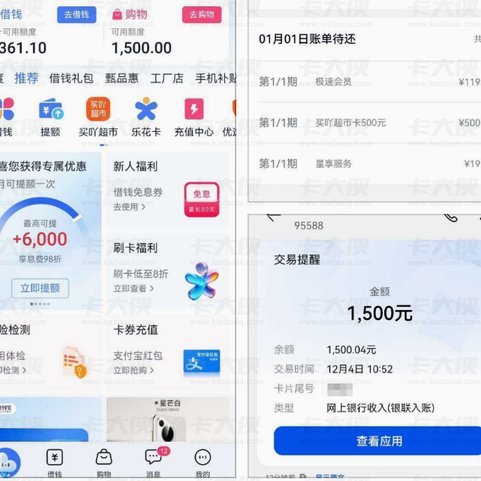
分期乐的消费额度并非如储蓄账户的余额般随时可取,其本质在于一种延期付款的消费信贷服务。这意味着,用户实际享用的并非“提取额度”,而是通过分期乐平台获得的消费贷款,而这笔贷款的还款义务始终存在。因此,试图“取出来”消费额度,指的可能是用户急需现金,
用户尝试将分期乐额度变现的常见方式是寻找第三方平台进行转让或代付。此类平台,往往利用平台间的差异,以较低的手续费或奖励吸引用户,再将这些额度转手销售给他人,以获取差价。然而,这种行为风险极高。首先,分期乐平台本身对于账户交易的监控日益严格,非法转让行为很可能触发风控,导致账户被冻结甚至影响个人信用记录。其次,许多此类第三方平台存在欺诈风险,用户不仅无法获得预期的收益,反而可能损失已支付的分期乐费用,甚至遭受个人信息泄露的威胁。在“变现”分期乐额度之前,务必权衡风险与收益,并了解分期乐平台的相关政策。
分期乐的消费金融模式依赖于用户对分期购物的持续消费,以及按时还款的良好信用记录。如果用户频繁寻求将额度变现,表明其还款能力可能存在问题,这会对分期乐平台的风控系统发出警报,从而影响未来的审批额度和利率。更严重的情况是,反复进行额度变现操作,会被平台判定为存在过度负债风险,导致账户被永久冻结,并可能对个人信用产生负面影响。因此,将分期乐额度视为一种消费信贷,而非现金储备,才能更理性地利用其提供的服务。将其作为应急资金来源的方式,长期来看是不明智的。
从个人财务管理角度而言,比起尝试变现分期乐额度,更应该积极寻求解决财务问题的根本途径。这可能包括优化预算,削减不必要的开支,增加收入来源,或寻求专业的财务咨询。如果确实面临紧急财务需求,可以考虑申请其他类型的消费贷款,比如银行贷款或信用卡的透支功能。尽管这些贷款也存在利息成本,但通常拥有更明确的还款计划和更稳定的审批渠道,且不会对个人信用记录产生直接的负面影响。同时,了解自身财务状况,建立良好的信用记录,是应对突发情况的最佳防范措施。
分期乐的本质是便捷消费,而非现金流来源,用户的期望与平台的功能定位存在偏差。如果对资金流动性有较高需求,应避免过度依赖此类消费信贷产品。平台自身也应该进一步完善风险提示和用户教育,引导用户理性消费,避免将分期购物额度视为快速变现的手段。对用户而言,更重要的是提升财务素养,避免因短期需求而做出长期不利于个人信用的决策,构建健康的消费习惯,而非追求短暂的便利。只有如此,才能在享受消费信贷带来的便利的同时,规避潜在的风险。
相关文章
便荔卡15000额度转换方法
关于“便荔卡15000额度怎么转”,这个问题背后其实涉及到了信用卡用户的资金流动和管理。首先,需要明确的是,所谓的“转”通常指的是将便荔卡的信用额度进行调整或合并。这其中包括但不限于从临时额度调整为永...
羊小咩购物额度如何顺利回收技巧指南
羊小咩购物额度的回收机制本质上是平台对用户信用资产的再分配过程。从技术实现层面看,额度回收通常通过账户余额提现、积分兑换或第三方支付接口对接完成。平台会根据用户消费记录建立动态信用模型,当额度即将到期...
花呗:信用支付新体验
支付宝旗下的花呗,自推出以来便迅速成为广大消费者日常购物支付中不可或缺的一部分。它不仅为用户提供了便利的分期付款方式,还通过积分奖励和优惠活动等方式增强了用户体验。尤其在电商交易、线下零售乃至生活服务...
携程拿去花还款攻略指南
近年来,随着移动支付和信用消费的普及,“拿去花”这类消费金融产品逐渐成为人们的消费选择之一。对于通过携程平台使用“拿去花”进行信用购物的用户来说,了解还款流程显得尤为重要。一般来说,携程平台上的“拿去...
分付24小时取现费用怎么算
分付24小时取现,乍看之下似乎只是一个便捷的金融服务,但其背后的成本构成和实际收费模式,远比想象复杂。简单地询问“取多少钱”是不够的,因为费用并非单一定额,而是受到多种因素影响。首当其冲的便是取现金额...
分期乐平台是否正规?多方考量见分晓
## 分期乐平台正规吗:深挖背后的风险与合法性 “分期乐”平台凭借其低门槛、灵活的借款方式,迅速在消费金融领域占据一席之地。然而,其迅速增长的用户规模和较高的借款利率,也引发了关于其合法性和正规性...