美团月付取现影响征信吗?了解一下
美团月付作为美团生态内的信用支付工具,其取现行为是否纳入征信体系需结合金融监管逻辑与平台风控机制综合判断。从技术实现层面看,征信系统的核心功能是记录个人借贷履约信息,而美团月付本质上属于消费金融场景下的信用额度管理。平台通过算法模型对用户消费行为进行评分,但当前国内信用支付产品普遍未接入央行征信系统,取现操作更可能触发内部风控指标而非传统征信记录。
值得注意的是,部分金融机构与美团存在数据互通合作,这类场景下取现行为可能通过第三方数据接口间接影响征信评估。例如用户在美团月付频繁取现后出现逾期,可能通过数据共享机制触发关联金融机构的信用评分调整。这种跨平台的数据联动机制正在成为金融科技领域的常见实践,但具体是否纳入征信仍取决于合作方的风控策略。
从用户实际影响层面分析,美团月付取现的征信关联性主要体现在两个维度:一是平台内部信用评分体系的动态调整,二是关联金融机构的授信策略变化。若用户在美团月付取现后出现还款逾期,虽然不直接产生征信不良记录,但可能通过数据共享机制影响其他金融产品的审批通过率。这种间接关联性往往被用户忽视,需结合自身信用管理需求综合评估。
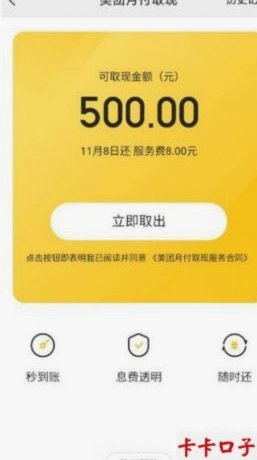
对于注重征信记录的用户,建议优先选择接入央行征信系统的正规金融产品。美团月付等信用支付工具更适合用于短期资金周转,其核心价值在于提升消费灵活性而非替代传统信贷服务。在使用过程中应重点关注还款提醒,避免因操作失误导致信用评分波动,这对未来申请房贷、信用卡等金融产品会产生隐性影响。
当前金融科技监管框架下,信用支付产品的征信关联性呈现多元化趋势。部分平台通过引入央行征信数据实现风控升级,而另一些则采用封闭式信用评估体系。用户在选择金融服务时,应主动了解产品背后的征信机制,避免因信息不对称导致的信用风险。同时需认识到,征信体系的完善是一个渐进过程,个人信用管理仍需以基础金融行为的规范性为核心。
相关文章
花呗怎么用才更聪明?
面对“白条怎么套呢”的问题,首先要明确一点:“套白条”通常指的是通过非正规途径获取资金的行为。这种行为不仅可能带来严重的财务风险和法律后果,还会损害个人信用记录。因此,在这里主要讨论如何合法合理地使用...
年内43只基金翻倍:结构性牛市下的投资洞察与机遇
### 年内43只基金实现净值翻倍:一场结构性牛市下的机遇与挑战 2023年,A股市场迎来一波久违的结构性牛市,众多基金产品表现亮眼。数据显示,年内已有43只基金实现了净值翻倍,这一数字创下近年来...
携程拿去花2000元使用异常
携程拿去花2000元无法使用的核心矛盾在于消费场景与金融工具的适配性错位。当用户试图将2000元额度用于非指定消费场景时,系统会基于风控规则自动拦截。例如预订机票时,系统可能将额度视为预授权而非实际消...
便荔卡套现费:平台策略详解
便荔卡套现手续费的结构设计往往体现为多层费率模型。核心手续费通常以交易金额的百分比形式存在,但实际成本可能包含动态调整系数。例如部分平台采用阶梯费率,当单笔交易突破预设阈值后,费率会随交易规模呈非线性...
得物余额怎么提现?
“得物余额怎么提现出来啊”这个问题,实际上触及了平台生态的运作核心和用户权益的平衡。得物作为一个基于熟练工交易的电商平台,其余额机制并非传统意义上的现金账户,而是一种基于交易行为积累的信用和奖励。这种...
美团月付取现功能详解
美团月付取现是指美团推出的一种金融服务,允许用户在使用美团服务时,以分期付款的形式支付一定额度的现金。这种服务模式类似于信用卡预支现金或分期付款,但与信用卡不同的是,美团月付取现仅限于美团平台内使用,...