羊小咩便荔卡取现技术解析
羊小咩平台的取现流程本质上是金融交易的数字化映射,其核心在于资金从虚拟账户向实体账户的转移。便荔卡作为支付载体,需通过多重验证机制确保交易合法性。系统会先校验用户身份,再匹配卡内余额与取现额度,最终通过API接口对接银行清算系统。这一过程涉及加密通信、实时风控校验和交易日志留存,任何环节的异常都会触发自动拦截机制。值得注意的是,平台通常设置动态费率模型,取现金额与手续费比例会根据用户信用评级和交易频率动态调整。
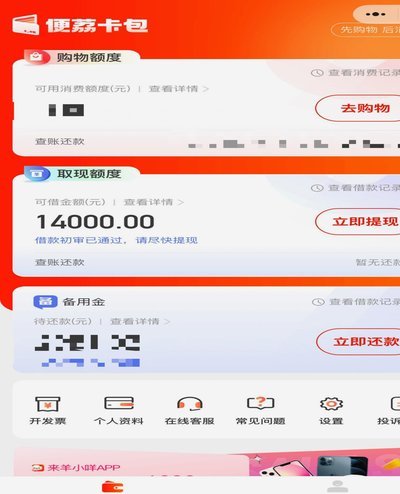
技术实现层面,便荔卡的取现功能依赖分布式账本技术保障数据一致性。当用户发起取现请求时,系统会生成唯一交易哈希值,经由智能合约执行资金划转。这种架构既避免了中心化系统的单点故障风险,又能通过零知识证明技术实现隐私保护。实际操作中,用户需在APP内完成生物特征认证,系统会同步调用地理围栏服务验证取现地点,这种时空双重校验有效降低资金被盗用风险。
用户在操作时需特别注意资金流向透明度。平台通常提供交易明细的区块链存证功能,每笔取现记录都会生成不可篡改的哈希值存入分布式节点。这种设计不仅满足监管合规需求,也赋予用户追溯资金流动路径的能力。同时,系统会实时监控取现行为模式,当检测到异常操作时,会自动冻结账户并发送预警通知,这种主动防御机制显著提升了资金安全性。
便荔卡的取现服务已形成完整的生态闭环,从资金存管到风险控制,每个环节都嵌入了智能合约规则。用户可通过API接口接入第三方支付渠道,实现跨平台资金流转。这种技术架构既保障了交易的不可逆性,又通过模块化设计支持快速迭代升级。实际应用中,平台会定期进行压力测试,模拟极端场景下的资金清算能力,这种前瞻性布局确保了系统在高并发情况下的稳定性。
相关文章
收款码收分付的正确方式
收款码在如今的支付生态中扮演着至关重要的角色,而要真正实现收款码的收款功能,需要理解其背后的技术架构以及与分付平台的对接。简单地扫描别人提供的收款码,并期望资金自动到账,并非理想状态。分付平台,例如微...
信用卡取现三大禁忌避开高利陷阱
信用卡取现的常见误区往往源于对资金成本的忽视。多数人将取现视为应急手段,却未意识到其本质是高杠杆操作。当信用卡额度被转化为现金时,银行会立即收取提现手续费,同时资金进入账户后即开始计息。以某银行为例,...
鹿优选的用户体验如何?
鹿优选的用户画像呈现出明显的圈层特征,其核心用户群体集中在25-35岁都市白领及年轻家庭主妇。这类人群普遍具备较强的信息筛选能力,对平台的实用价值有明确期待。通过社交裂变机制获取的用户往往对平台的即时...
5500元借款能提现吗
随着移动支付的普及和发展,各类互联网金融产品和平台如雨后春笋般涌现。优选作为一个新兴的生活服务平台,在其众多服务中也涵盖了借贷与理财领域。“优选给了5500可以提现吗”这一问题,反映了用户对资金流动性...
携程“拿去花”:数据驱动的金融创新
携程拿去花,这项服务作为其商业模式的创新体现,深刻地改变了汽车金融的传统模式。它并非简单的“先借后还”,而是基于携程对车辆销量的预测和对用户消费习惯的深度分析,将资金的投放时间进行了前瞻性地调整。核心...
花呗秒套平台的风险揭秘
对于“花呗秒套平台怎么样啊”这一提问,其核心探讨的绝非一个简单的“好”或“坏”,而是一个高度耦合了金融认知误区、信贷模型漏洞和信息不对称的复合型风险事件。专业的角度必须脱离日常的追问情绪,深入剖析其运...