京东白条背后的提现玩法
### 京东白条的"灵活变现":一场支付与信用边界的试探
#### 白条不是信用卡,但能透支现金
许多用户误以为京东白条可以像循环额度一样直接提取现金。这种误解源于对消费金融产品的结构性不熟悉。实际上,白条的本质是账期服务而非信贷产品——它更像是你在钱包里嵌了一张"赊购卡",资金流始终停留在信用账户内部闭环中。当你用白条支付时,系统会自动冻结你的信用额度(例如5000元),这与传统信用卡的透支机制有本质区别。京东通过技术手段将这种消费信贷转化为购物场景绑定服务,既规避了金融牌照监管风险,又保持了支付系统的流畅性。
#### 资金流动:你以为在打钱,其实是在记账
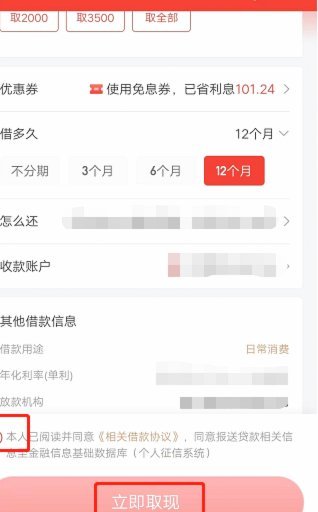
从操作层面看,京东白条资金提现的底层逻辑完全颠覆传统认知。当你看到"还款到银行卡"这个选项时,并不是系统真的将信用额度转换为人民币转账至账户;而是通过建立虚拟备付金池,用你未来的还款预期作为担保,配合第三方支付机构(如网银联名卡)完成资金划转。这本质上是一种提前锁定未来现金流的对冲操作,其安全性远高于直接借贷但受监管限制的模式。
#### 信用成本:被忽视的资金黑洞
用户往往忽略白条提现的实际代价。表面上看银行卡到账是零手续费,但背后隐藏着极高的信用转换成本——相当于你以折扣价购买了银行理财产品的服务期权。举例而言,若将2000元白条资金转出至借记卡,在还款日前未偿还的利息会按日复利计算(当前费率约16.5%),且系统还会额外收取信用转换费(0.3%-0.7%/笔)。这种设计巧妙地利用了普通用户的"现金思维惯性",使其在不知不觉中承担信用风险。
#### 替代方案:蚂蚁借呗才是真正的现金透支工具
如果用户确实需要即时提现功能,市场上存在更直接的替代品。例如与支付宝挂钩的借呗产品(年化费率约10%-25%)提供明确的资金提取服务。两者的核心差异在于白条绑定消费场景且无提前还款权,而借呗则是纯现金借贷工具。前者适合保持信用账户活跃度但需要时间沉淀资金,后者则更适合短期流动性需求。
#### 风险边界:京东的支付安全与你的负债意识
值得警惕的是,这种功能设计模糊了信用与现金的概念界限。系统不会主动提醒"你正在将信用额度转化为可提取资金的行为可能产生额外利息成本",这正是风险控制的关键盲区。建议用户在操作前必须完成三步验证:确认资金用途是否必要、评估还款压力能否承受、明确知晓所有附加费用条款。
(注:本文基于公开金融数据与产品协议分析,实际操作请以京东最新规则为准)
相关文章
花呗套钱的背后是什么?
花呗套钱是一种不正当的财务操作行为,主要发生在用户利用花呗服务中的一些规则漏洞进行资金转移或非法获利。这种现象近年来在网络上引起了广泛关注和讨论。其核心在于,部分用户通过不当手段获取了超过授信额度的资...
京东白条如何被误用套现的风险警示
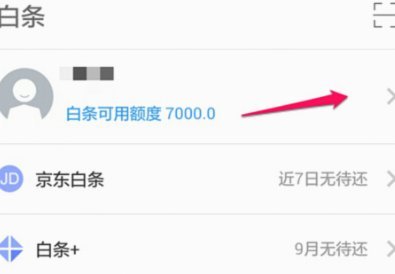
京东白条的付费额度,本质上是一种信用服务,而非纯粹的现金流工具。它为用户提供便捷支付的方式,并通过合理的利息收入来维持自身运营。试图将白条额度套现的过程,实则是绕过平台规定的操作方式,存在一定的风险和...
京东白条能提现吗?真相揭示
京东白条提现功能近年来逐渐受到广大用户的关注和讨论,这一话题背后反映了消费者对于金融产品灵活性的需求日益增长。事实上,京东白条确实提供了一种资金提取的方式,这使得用户能够在特定条件下将部分信用额度转化...
京东白条能提现吗?
京东白条作为京东金融推出的信用支付工具,其核心功能始终围绕消费场景展开。尽管用户常将“提现”与“取现”混为一谈,但京东白条本质上属于信用额度而非现金账户。平台未直接开放提现通道,主要基于风险控制逻辑—...
携程“拿去花”:数据驱动的金融创新
携程拿去花,这项服务作为其商业模式的创新体现,深刻地改变了汽车金融的传统模式。它并非简单的“先借后还”,而是基于携程对车辆销量的预测和对用户消费习惯的深度分析,将资金的投放时间进行了前瞻性地调整。核心...
分期乐逾期被起诉怎么办?实用建议教你应对
面对分期乐逾期被起诉的情况,用户应冷静对待并迅速采取行动。首要步骤是及时查收法律文书和通知信息,明确起诉的具体缘由与诉讼要求,避免因信息滞后而造成不必要的麻烦。如果确实存在还款困难的情况,可以尝试通过...