如何快速提取便荔卡包额度?
关于便荔卡包额度的提取,实际上是一个涵盖了财务规划、信用卡管理以及银行操作流程等多个方面的复杂问题。首先,理解“便荔卡包额度”本身至关重要,它通常指的是用户在使用便荔卡时,银行或第三方支付平台分配给用户的信用卡额度,用于消费、取现等金融活动。因此,要提取便荔卡包额度,实际上是指如何最大化地利用这一额度进行消费或取现。
对于银行信用卡用户而言,提取额度的方法主要通过消费和取现两种途径。消费是最常见的利用额度的方式,通过日常购物、在线支付等消费活动直接消费使用,这种方式的便利性和快捷性不言而喻。然而,值得注意的是,频繁消费可能会导致信用记录上的“花呗”余额增加,从而影响个人信用评分。因此,合理规划消费行为尤为重要。
取现功能则是另一种使用额度的方式,通过ATM机或银行柜台提取现金,但需要注意的是,取现通常会面临较高的手续费和利息,因此在非必要情况下应尽量避免。银行可能会根据用户的信用状况和个人历史消费记录来调整取现额度。
综上所述,合理、有效地提取便荔卡包额度,不仅需要用户具备良好的财务管理和规划意识,还需要了解并充分利用银行提供的各项金融产品和服务。通过合理规划和谨慎使用,可以最大化地利用信用卡额度,从而更好地满足个人或家庭的消费需求。
相关文章
微信分付是否能套现违法且风险高
微信的分付是一项由微信支付推出的信用支付产品,用户可以享受先消费后还款的服务。然而,“套现”这一行为不仅不符合金融伦理和法律法规,还会带来一系列的风险和后果。 首先,从法律角度来看,任何形式的信用卡...
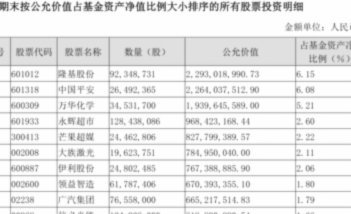
年内43只基金翻倍:结构性牛市下的投资洞察与机遇
### 年内43只基金实现净值翻倍:一场结构性牛市下的机遇与挑战 2023年,A股市场迎来一波久违的结构性牛市,众多基金产品表现亮眼。数据显示,年内已有43只基金实现了净值翻倍,这一数字创下近年来...
白条提额:信用提升消费智慧
### 白条提额:一场信用与效率的博弈 信用额度的提升,本质上是一场关于“信任”的再谈判。当你在支付宝或京东上看到自己的白条额度悄然增加,背后的逻辑并非简单的系统“偏爱”,而是你与平台之间信用关系的...
羊小咩的购物额度为何突然取消了?
【文章开始】 **一、信用阈值的模型学解析:从额度变动到风险信号的深度解码** “羊小咩 取消购物额度”这一事件绝不仅仅是账户的数字减损,它实质上是一套复杂的金融风控模型对特定消费行为模式发出的红色...
便荔卡套现费:平台策略详解
便荔卡套现手续费的结构设计往往体现为多层费率模型。核心手续费通常以交易金额的百分比形式存在,但实际成本可能包含动态调整系数。例如部分平台采用阶梯费率,当单笔交易突破预设阈值后,费率会随交易规模呈非线性...
花呗套路:别踩坑!
“套花呗”这个词语本身就透露出一种不正规的交易模式。它源于一些人试图通过利用金融产品的漏洞,获得额外的信用额度,并用此额度进行消费或投资。这种行为本质上是一种风险管理的不负责任,因为它忽视了个人偿债能...