频繁借贷对信用记录的影响有多大?
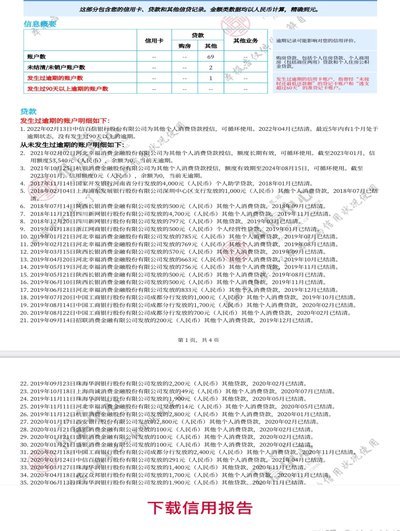
频繁的网贷确实会对个人征信产生影响。从金融机构的角度看,频繁申请贷款或信用卡不仅增加了审核成本,还可能被视为借款人的信用风险较高。因此,频繁的网贷记录可能会在个人信用报告中反映为负面信息。
另一方面,金融机构在评估信贷申请时会综合考虑多种因素,包括但不限于还款历史、收入水平和负债情况等。频繁的网贷虽然短期内可能对征信造成负面影响,但如果借贷人能够按时还清借款并保持良好的信用行为,长期来看,其信用评分有可能恢复甚至有所提升。
值得注意的是,不同金融机构在处理多次网贷记录时的标准并不完全一致,这主要取决于机构的风险偏好以及所遵循的具体政策。因此,在频繁申请贷款前,用户应当仔细评估自己的财务状况和还款能力,并选择信誉良好、利率合理的借贷产品和服务。
总的来说,虽然频繁的网贷可能会对个人征信造成短期影响,但通过合理规划消费与理财、维持良好的信用行为,个人仍然可以有效管理并改善自身的信用记录。
相关文章
拼多多打击诚信商家违规取消订单风波
电商平台生态下的资金流转与行为监管,本质上是一场复杂的信任博弈。当讨论涉及到“套现”这一灰色地带行为时,我们必须首先厘清其操作机制与平台底层协议的巨大矛盾。套现行为的核心诉求是将商品交易产生的资金,通...
网贷平台命名趋势与策略分析
网贷平台在命名时倾向于使用简洁易记的词汇,同时融入金融属性与用户心理预期。行业常见命名逻辑包括“贷”“快”“易”“花”等字眼,例如“拍拍贷”“借呗”“分期乐”等,这些名称通过谐音或联想强化产品功能认知...
分期乐逾期了怎么办?
分期乐逾期的核心矛盾在于用户财务规划与消费行为的错位。当用户因临时资金缺口或消费冲动导致逾期时,首要任务是厘清逾期产生的根本动因。例如,是否因过度依赖分期额度而忽视了现金流管理,或是因突发事件导致还款...
花呗人工客服:不止是解决问题
花呗平台客服电话人工服务的价值远不止于简单的问题解答。它代表着支付宝集团在用户体验层面的深层考量,也反映了其对自身产品生态的掌控欲。长期以来,支付宝的自助服务——例如在线客服、FAQ、智能助手——虽然...
花呗:信用支付新体验
支付宝旗下的花呗,自推出以来便迅速成为广大消费者日常购物支付中不可或缺的一部分。它不仅为用户提供了便利的分期付款方式,还通过积分奖励和优惠活动等方式增强了用户体验。尤其在电商交易、线下零售乃至生活服务...
高效创作秘籍:六步打造优质内容流程
在内容创作领域,许多人固守于创意生成,却忽略了流程本身的力量。高效的流程如同一个精密仪器,将原始素材转化为有价值的内容。并非所有想法都值得追逐,更重要的是建立一套能够系统性地支撑内容生产的流程。以下分...