蚂蚁借呗支持的第三方平台大全
当谈论“支持白条的第三方平台”,真正的探讨焦点早已超越了简单的平台罗列,而指向的是一套成熟的、基于开放接口的金融支付生态系统。理解这个问题,必须从支付链路的重构视角切入。白条的本质,并非一个孤立的消费贷款服务,而是依托于蚂蚁集团强大的数据流和支付基础设施,通过 mini-program 的形式,植入到用户日常行为发生的所有关键触点。因此,支持白条的第三方平台,实际上是任何与大型流量场域和高频消费场景深度耦合,且具备用户信用画像积累能力的生态节点。它覆盖的领域具有广度、深度的双重属性,涵盖了从电商购物的刚需支付到生活服务场景的碎片化支出,每一个平台都是根据自身业务痛点和用户画像差异,主动选择匹配金融需求的集成方。
深入分析平台选择的底层逻辑,可以将其划分为三大类核心阵营:电商交易平台、生活服务平台与内容订阅平台。电商交易平台,如主要的综合性电商巨头,是白条最自然、体量最大的承载地。它们将信贷功能嵌入到商品详情页的购买流程中,形成即时购买、即时支付、延迟还款的闭环体验,极大提升了客单价和交易周转率。而生活服务平台,则专注于非商品化的消费场景,比如旅游预订、餐饮消费记录或教育课程购买。这类平台最大的价值在于其消费场景的垂直性和用户的黏性,它们利用白条完成了从“交易支付”到“行为付费”的模式跃升,使得短期信贷能力成为增强用户购买决策的关键助推器。
对于金融服务商而言,一个支持白条的第三方平台,绝不仅仅是一个接入支付工具的终端,它更是一个潜在的“信用增益点”。这些平台通过提供多样化的消费场景和完善的用户行为数据,反过来帮助白条构建和优化用户信用画像,形成一个良性、持续的数据飞轮。因此,支持的第三方平台呈现出极高的多样性和互联性,它并非单一品牌生态所决定的,而是由支付基础设施的开放性、商业需求的高度匹配性以及用户生命周期价值的持续挖掘共同塑造的。这种机制使得白条得以渗透到用户消费决策的每一个环节,极大地增强了其市场渗透力和粘性。
未来,白条支持网络的边界必然会进一步模糊化,从“硬性消费”向“软性价值”延伸,更广泛地纳入如社群付费、知识付费、订阅制会员服务等新兴变现模式。我们不能将视野局限于传统意义上的零售或交易场景。新兴的第三方平台,例如专业化的内容聚合平台、垂直行业的SaaS服务提供商(若其具备面向C端的付费入口),只要它们能够捕获用户持续的、高频的付费行为,并愿意将这些行为沉淀成可被金融模型识别的“支付意图”,理论上都具备成为白条接入的有效支撑方。这标志着金融基础设施正在成为一种通用的、跨越垂直行业的“底层商业操作系统”,其接入主体将越来越倾向于具备深厚内容壁垒和刚需属性的垂直领域专家。
相关文章
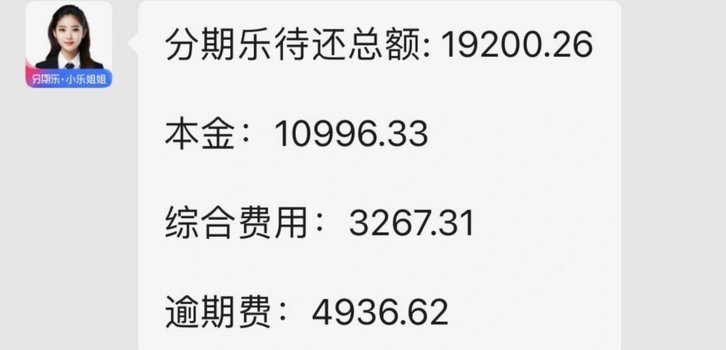
如何与分期乐协商还款事宜
面对分期乐的还款压力,协商还款成为一种切实可行的选择。首先,理解分期乐平台的具体政策至关重要。大多数情况下,分期乐允许用户申请延期或调整还款计划,前提是需符合一定的条件和流程。与客服沟通时,保持诚恳的...
花呗秒套平台解析:技术与风险全揭秘
近年来,"花呗秒套平台"这一概念在互联网金融领域频繁出现。所谓"秒套",是指通过特定的技术手段和操作流程,在短时间内将支付宝的花呗额度转化为可用资金的行为。这种模式看似为用户提供了快速获取资金的渠道,...
新手如何突破拍拍贷初始额度限制
拍拍贷的额度评估体系本质上是基于大数据风控模型构建的动态信用画像。首次申请时,系统会通过央行征信、芝麻信用等多维数据源交叉验证用户资质,其中还款记录、负债率、职业稳定性等指标权重占比超过60%。值得注...
分期乐逾期被起诉怎么办?实用建议教你应对
面对分期乐逾期被起诉的情况,用户应冷静对待并迅速采取行动。首要步骤是及时查收法律文书和通知信息,明确起诉的具体缘由与诉讼要求,避免因信息滞后而造成不必要的麻烦。如果确实存在还款困难的情况,可以尝试通过...
白条借款如何实现信用消费
白条借款的实现,核心在于其构建的信用体系与支付场景的深度融合。它并非传统意义上的贷款,而是依托于支付宝的消费信贷产品,预先锁定用户在支付宝生态内的消费能力,形成了一种“先消费,后还款”的模式。这种模式...
分期乐额度提现:合法快速方法
近期,不少用户对分期乐的额度套现产生了浓厚兴趣。首先需要明确的是,任何形式的金融操作都应该基于合法合规的原则,任何不正当的手段都可能带来严重的后果。虽然这里不会详细讨论非法的操作方法,但可以提供一些合...