微信分期:陷阱还是机遇?
微信分期的本质,远超一个简单的支付工具,它更像是一个精心设计的消费心理学机制。当我们谈论“微信分期怎么样”时,核心审视的视角不应仅仅停留在交易的便利性,而要深入其对消费行为和用户现金流的一次结构性干预。其最大的价值点,在于将原本需要一次性支付的巨大成本,人为地拆解成了一系列微小、心理负担极轻的周期性还款。这种流程的流畅性极大地降低了消费者面对高价商品时的“决策门槛”,让购买行为的痛感被反复冲淡。它巧妙地利用了现代金融服务具备的信用延伸属性,使高频次、非必需的大额支出,得以在用户心智中被平滑化、常态化,从而极大地激活了平台的购买潜力。
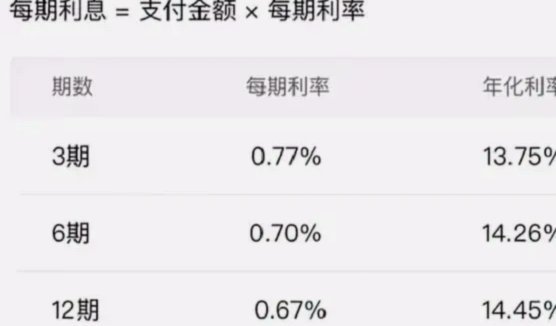
然而,这种便利性的背后,隐藏着一套复杂的财务成本结构,也是最需要消费者警惕的领域。大多数用户在关注分期周期和月供金额时,往往忽视了年化利率、手续费以及不同商业贷方案间的费率差异。分期支付的实际成本,是以原始购买价格为基准,通过时间成本和金融服务溢价进行扩充的。若缺乏对总利息支出和实际现金流出曲线的精确测算,用户很容易陷入“月供循环陷阱”,即用新的、较小的债务流,去填补之前未能完全还清的大额购买缺口。这种持续的、碎片化的负债积累,远比单一的大笔贷款更难以察觉其危害性,它对个人财务规划的潜在损害,需要极高的财务敏感度来识别。
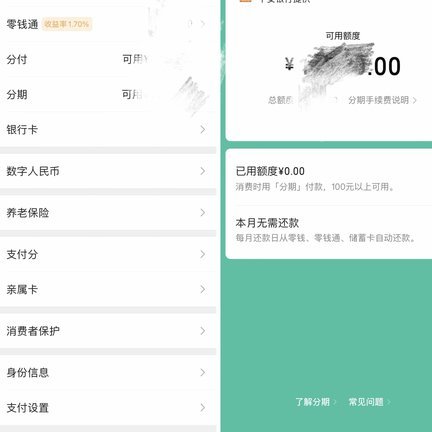
从消费心理学的角度切入考察,微信分期的强大之处,在于重塑了用户的“感知价格”和“延迟满足感”。当用户看到的是“只需每月支付X元”,而非“一次性支出XX元”时,其购买的心理负担瞬间减轻了。这种心理上的减负,模糊了“拥有权”和“实际支出能力”之间的界限。分期机制成功将一次性支出的认知负荷,转化成了可管理的、低强度的习惯支出。用户不再感知到一次性的资金冲击,而是将其视作一系列可预期的日常开销。这不仅是支付的革新,更是一场高效的消费意愿提振,将冲动消费的临界点,成功地调高到了“可接受的月供范围”内。
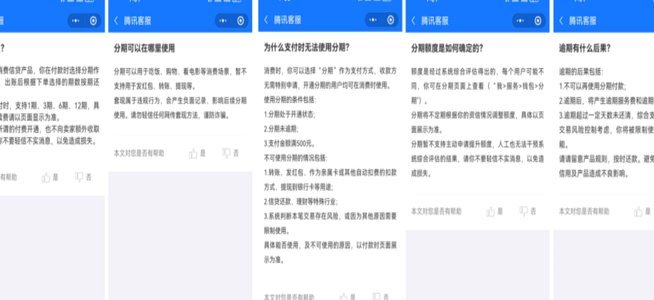
从系统运营和平台的角度看,分期支付机制构建了一个高效的流量变现闭环。它不仅为商家提供了稳定且庞大的现金流进账,使其销售周期延长,降低了对即时回款的依赖;更重要的是,它通过整合支付、信贷、电商等多种服务,构建起了一个高度粘性的用户生态网络。平台的营收由此不再依赖于单纯的交易手续费,而是巧妙地延伸到了金融服务费和流量运营服务费。这种系统性的优化,大大提升了平台作为金融基础设施的价值,其盈利模式体现了从单纯的“支付通道”向“全生命周期资金管理者”转变的深刻趋势。
综上所述,评判“微信分期怎么样”,不能用简单的好坏来概括。它是一柄双刃剑:它极大地提升了消费的便捷度和可及性,是现代商业社会的必然进化;但同时,它也极大地降低了消费的成本感知门槛,并潜在地增加了个人债务的复杂性和隐蔽性。对于使用者而言,必须养成一套严谨的“反向财务模型”:在按下“分期付款”按钮之前,必须冷静地计算出总成本,并将其与现有财务预算进行严格匹配,确保每一笔分期都是出于刚需,而非心理驱使下的冲动欲望。唯有具备这种高度的金融自律性,才能真正驾驭这股消费洪流,而非被其所裹挟。
相关文章
花呗套现平台解析:低息优质平台推荐
花呗秒套平台的本质是通过技术手段将信用额度转化为现金流动,其核心逻辑在于利用支付机构的授信额度与第三方资金池的利率差。这类平台的运营模式通常涉及资金周转率、用户信用评分和平台抽成三重变量。从利率结构看...
携程拿去花套现了现金怎么用?
近期,携程推出的“拿去花”功能引起了广泛关注。用户可以使用该服务将信用卡额度转换为现金,灵活地用于旅行或其他消费场合。然而,面对手中的额外现金,不少用户感到困惑:“这钱怎么处理才最划算?”要解答这一疑...
羊小咩套现手续费揭秘
“羊小咩套现手续费一般收多少啊”这个问题,其实远比单纯的价格计算要复杂得多。它涉及到羊小咩这个平台的核心业务模式,以及市场竞争、流动性、资产类型等多种因素的综合影响。简单地问“多少钱”无法抓住问题的本...
先采后付:玩法与风险指南
“先采后付”是一种金融创新模式,它允许消费者在购买商品或服务时先享受产品,之后按照约定的分期付款计划偿还。然而,“先采后付”的操作并非一帆风顺,往往伴随着不少争议与挑战。 首先,理解“先采后付”的运...
年内43只基金翻倍:结构性牛市下的投资洞察与机遇
### 年内43只基金实现净值翻倍:一场结构性牛市下的机遇与挑战 2023年,A股市场迎来一波久违的结构性牛市,众多基金产品表现亮眼。数据显示,年内已有43只基金实现了净值翻倍,这一数字创下近年来...
便荔卡3万取现:费率与变数
便荔卡包取现额度3万取现多少? 便荔卡包作为一种便捷的支付工具,其取现功能的实用性备受关注。用户普遍关心的问题是:当取现额度为3万元时,实际能取到多少现金?这一问题看似简单,实则涉及多方面因素。首...