分期乐平台是否正规?多方考量见分晓
## 分期乐平台正规吗:深挖背后的风险与合法性
“分期乐”平台凭借其低门槛、灵活的借款方式,迅速在消费金融领域占据一席之地。然而,其迅速增长的用户规模和较高的借款利率,也引发了关于其合法性和正规性的广泛讨论。简单地将其定义为“正规”或“不正规”是过于简化的问题。要判断“分期乐”平台的合法性,需要从多个维度进行考量,不仅仅局限于平台的注册资质和经营许可证。核心在于其背后的金融服务模式是否符合监管要求,以及平台在资金运用、风险控制、以及信息披露等方面的运作是否规范透明。 早期“分期乐”平台的模式,常常依赖于对用户消费习惯的分析,利用大数据进行精准营销,并通过灵活的还款计划来吸引用户。这种模式本身并非不合规,但如果平台缺乏有效的风险管理机制,便容易导致过度放贷,甚至诱导用户陷入债务陷阱。 事实上,很多“分期乐”平台并没有直接向消费者发放贷款,而是通过与商家合作,将借款信息推给消费者,由商家或者其他金融机构进行实际的放款。这种模式在监管上存在灰色地带,容易导致平台利用杠杆效应,扩大规模,且监管难度增加。因此,对这类平台的监管重点不在于平台本身,而在于其与商家的合作关系,以及最终的放款流程。
更值得关注的是“分期乐”平台在资金运用上的透明度问题。 许多平台并没有明确披露资金的来源,或者披露的渠道不够清晰。一些平台会利用“预售”等手段,诱导用户提前支付部分费用,用于垫付借款,这种行为在本质上是变相的金融创新,也增加了用户的风险。 此外,平台还需严格遵守《消费者权益保护法》等相关法律法规,尤其是在信息披露、合同签订、以及催收等方面。 平台必须清晰地告知用户借款利率、还款期限、违约责任等重要信息,并确保合同内容符合法律规定,避免出现以次充好,欺骗消费者的行为。 监管机构也在不断加强对消费金融平台的监管力度,例如要求平台公开财务报表、加强风险评估、建立完善的风险储备金制度等等。然而,平台的运营状况与监管的执行力度之间存在一定的时滞,这也给平台带来了一定的经营空间。
评估“分期乐”平台是否正规,除了关注平台自身,更要考察其背后的金融机构。 很多平台与银行、保险公司等金融机构合作,进行资金的撮合和借贷。 如果平台只是一个中介,而没有承担实际的放款责任,那么其风险相对可控。然而,如果平台直接进行放款,并且没有合规的金融资质,那么其风险将会大大增加。 消费者在选择“分期乐”平台时,最重要的是要仔细核实平台的资质,了解其资金来源和风险控制措施,并根据自身的还款能力和信用状况,谨慎评估借款的必要性。
最后,需要认识到“分期乐”平台的兴起,反映了当下社会消费升级和金融创新的大趋势。 但这种趋势也带来了新的挑战,对监管机构提出了更高的要求。 未来,监管部门需要继续完善相关法律法规,加强对消费金融平台的监管力度,同时也要鼓励金融创新,让消费者能够在享受便捷金融服务的同时,最大限度地降低风险。 消费者也需要提高自身的金融素养,增强风险意识,理性消费,避免陷入债务困境。最终,平台和消费者之间的良性互动,才能推动消费金融行业健康发展。
相关文章
分期乐逾期了怎么办?
分期乐逾期的核心矛盾在于用户财务规划与消费行为的错位。当用户因临时资金缺口或消费冲动导致逾期时,首要任务是厘清逾期产生的根本动因。例如,是否因过度依赖分期额度而忽视了现金流管理,或是因突发事件导致还款...
花呗怎么用才更聪明?
面对“白条怎么套呢”的问题,首先要明确一点:“套白条”通常指的是通过非正规途径获取资金的行为。这种行为不仅可能带来严重的财务风险和法律后果,还会损害个人信用记录。因此,在这里主要讨论如何合法合理地使用...
花呗套现平台解析:低息优质平台推荐
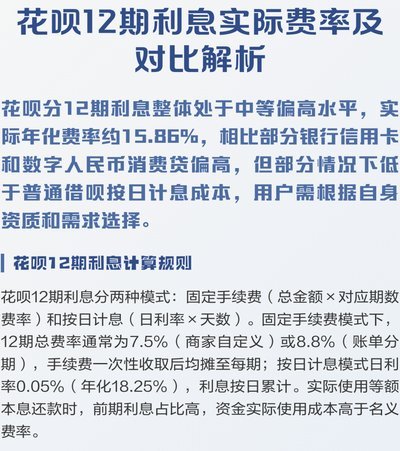
花呗秒套平台的本质是通过技术手段将信用额度转化为现金流动,其核心逻辑在于利用支付机构的授信额度与第三方资金池的利率差。这类平台的运营模式通常涉及资金周转率、用户信用评分和平台抽成三重变量。从利率结构看...
解码羊小咩:提现机制背后的真相
在数字时代,提现作为一种常见且关键的用户行为,其背后的逻辑与机制往往被忽视。以"羊小咩"为例,这个看似简单的操作背后蕴含着深刻的设计哲学。 首先,提现是用户体验设计的重要组成部分。一个优秀的提现系统...
花呗:信用支付新体验
支付宝旗下的花呗,自推出以来便迅速成为广大消费者日常购物支付中不可或缺的一部分。它不仅为用户提供了便利的分期付款方式,还通过积分奖励和优惠活动等方式增强了用户体验。尤其在电商交易、线下零售乃至生活服务...
拍拍贷借款步骤全解
首先,了解拍拍贷借款流程之前,建议先明确自身的借款需求和还款能力。拍拍贷是一个知名的网络借贷平台,其借款过程通常包括注册、实名认证、填写借款申请、等待审核以及签订合同等环节。 在开始借款前,你需要...