得物余额账户隐藏路径揭秘
得物平台的余额账户入口设计始终遵循“功能隐蔽性”与“用户触达效率”的平衡原则。在App界面中,该账户通常嵌套于“个人中心-账户管理-资金账户”三级路径下,这种层级结构既避免了过度暴露金融功能导致的用户...
套花呗:你真的省钱了吗?
很多人在尝试“套花呗”时,往往盯着账单上是否出现了“利息”这一行字,如果没看到,便误以为这是一种零成本的资金腾挪。这种认知偏差本身就潜藏着巨大的财务陷isi。事实上,这种交易并不涉及传统意义上的银行贷...
携程如何选择理财银行
携程拿去花的资金通道并非单一银行在运作,而是通过携程金融平台聚合了多家持牌金融机构的信贷能力来提供服务。这意味着用户在申请时看到的放款方信息,可能显示为不同银行或消费金融公司,具体取决于当时的合作配置...
网贷借不了? 这些渠道别错过!
网贷行业近年来经历了剧烈的震荡与调整,许多借款人发现曾经熟悉的平台不再像过去那样容易获取资金。这种现象背后,是行业监管趋严、风险防控加强的结果。但当网贷渠道受限时,借款需求并未消失,反而促使人们开始寻...
花呗套现靠谱吗?小心陷阱!
近年来,随着移动支付的普及和消费金融产品的多样化,花呗作为蚂蚁金服推出的一款消费信贷产品,已经渗透到日常生活的方方面面。然而,在这种便利的背后,一些不法分子开始利用花呗兑现商家进行套现活动,声称可以通...
花呗提现稳定技巧
花呗提现的波动性本质上源于其资金池的动态调配机制。平台通过算法实时评估用户信用等级、消费行为及还款能力,将资金分配至不同场景。当用户频繁触发提现请求时,系统可能将资金优先导向高风险场景,导致提现延迟。...
携程“拿去花”值得用吗?
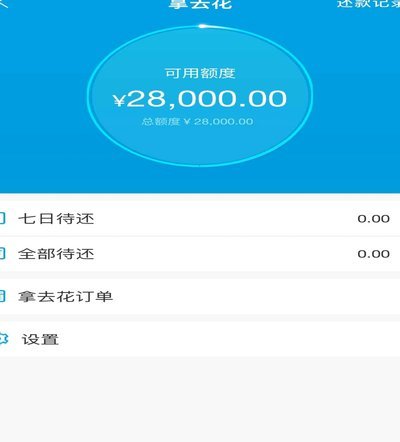
携程生态里长期沉淀着大量高频消费场景——订酒店、买机票、预订景点门票,这些行为本身就在持续产生消费数据。当平台积累了足够的交易记录和用户画像,衍生出消费信贷产品就成了水到渠成的事。"携程拿去花"正是基...
美团买药背后的套现新套路
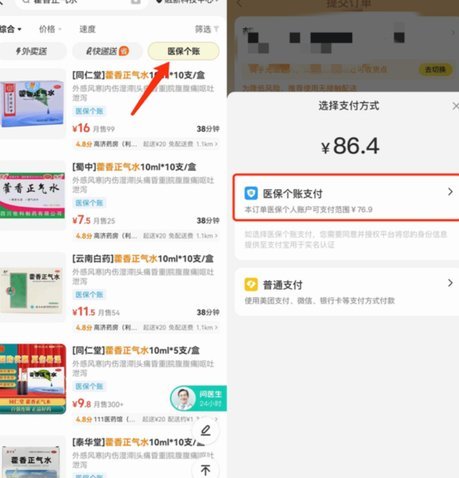
网络医疗电商平台的商业模式,建立在信任和便捷的交易结构之上。一旦深入剖析其资金流转的底层逻辑,就会发现其潜在的结构性漏洞。所谓的“套现套路”,并非简单的漏洞利用,而是一套高度耦合了支付结算层级、交易数...
商家看白条额度取出有何态度
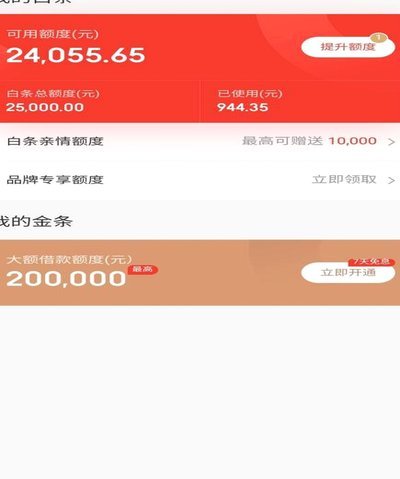
白条取出额度的商家,如果想要理解他们对这种模式的看法,必须从其商业逻辑出发。白条本质上是一种短期信用工具,而允许用户提取并使用额度,实际上将原本应该在消费时释放的支付能力提前开放。对于商家而言,这意味...
羊小咩的价值提取技巧

羊小咩提取出来的话题,其实可以引申到数据或信息的获取和处理上。这里,我们可以从羊小咩这一角色出发,探讨如何高效地“提取”有价值的信息。 首先,在当前大数据时代,无论是网络数据还是实际物理世界的各类资源...