花呗提现手续费详解
花呗提现的手续费结构呈现出分层化特征,核心费用由基础费率与动态调整机制共同构成。根据支付宝官方披露的数据,提现至支付宝余额的手续费率为0.1%,而提现至绑定银行卡的费率则达到0.6%。值得注意的是,这...
商家“秒退”陷阱:如何防范?
近年来,“拿去花套现回收商家 秒退”这一现象在多个商业领域引发了广泛关注与讨论。这种模式看似为消费者提供了快速资金周转的便利,实则隐藏着多重风险与挑战。本文将深入剖析这一现象的本质、潜在危害及应对策略...
微信分付套现难在哪?
分付作为微信支付的信用支付产品,其核心逻辑建立在用户信用评估与额度管理的基础之上。该产品通过大数据分析用户的消费行为、还款记录及社交关系链,动态调整授信额度。这种机制本质上形成了一个封闭的信用闭环,任...
分付提现攻略:掌握高效到账秘籍
分付提现的核心在于对资金流转路径的精准把控。用户需首先确认提现账户与绑定银行卡的匹配度,不同银行的到账时效存在显著差异。例如,部分商业银行在工作日15:00前提交的提现请求可实现T+0到账,而地方性银...
便荔卡背后的平台揭秘
近年来,随着数字支付和社交电商的蓬勃发展,“便荔卡”这一名词逐渐走入人们的视野。它并非一个独立的产品或者服务,而是某大流量平台为特定用户提供的一种虚拟消费凭证,主要用于购买荔枝等季节性水果或特产。便荔...
便利套的多种用途揭秘
在现代生活中,“便利套”逐渐成为一种常见且方便的日常用品。它常被理解为一次性使用、便于携带的物品,广泛应用于多个领域。从个人卫生、日常用品到特殊场合,便利套因其便捷性而被广泛应用。其中,最为人熟知的便...
得物“即时变现”和传统发货模式的深度区别解析
得物平台的“立即变现”功能与普通发货模式的本质差异,首先体现在交易流程的底层逻辑上。普通发货遵循传统电商的履约路径,用户需等待买家确认收货后才能完成交易,整个过程涉及物流、签收、售后等环节,平均耗时7...
美团月付取现全攻略:你需要知道的费用、门槛和风控机制
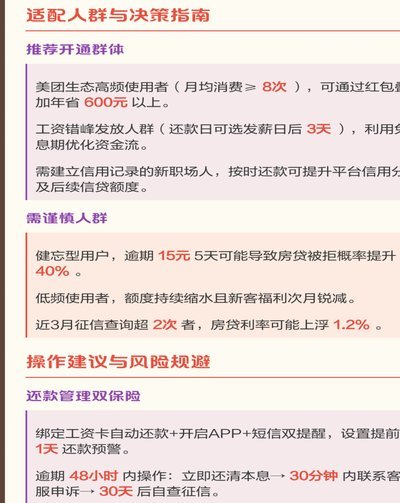
美团月付取现的底层逻辑始于平台对用户信用额度的动态评估。当用户通过美团月付完成消费后,系统会基于订单金额、用户画像、历史还款记录等维度生成可提现额度。这一额度并非等同于账户余额,而是平台根据风控模型计...
分期乐现状深度解析
分期乐现在是金融市场中备受关注的理财工具之一,其背后的概念和运作方式已经深入人心,但随着经济环境的不断变化,分期乐的实际应用和影响也在发生微妙的转变。分期乐是一种以固定期限为基础,通过逐步还款来实现财...
分期乐消费额度怎么提高
分期乐消费额度,简单来说就是平台为你预设的借款上限。它并非一个固定不变的值,而是根据你的信用记录、收入状况、还款能力等多因素综合评估后确定的。想象一下,这就像银行给你授信的方式,只是在更灵活、便捷的线...